Áp thuế 0,2% đất bỏ hoang chưa tác động đáng kể, vì có khi nộp thuế 2 tỉ mà lợi ích tới 100 tỉ đồng
Chiều 23-10, Quốc hội thảo luận tại tổ các luật về thuế, nhiều đại biểu băn khoăn việc áp mức thuế 0,2% với đất bỏ hoang có thể khó khả thi và gây chồng lấn các nghĩa vụ thuế.
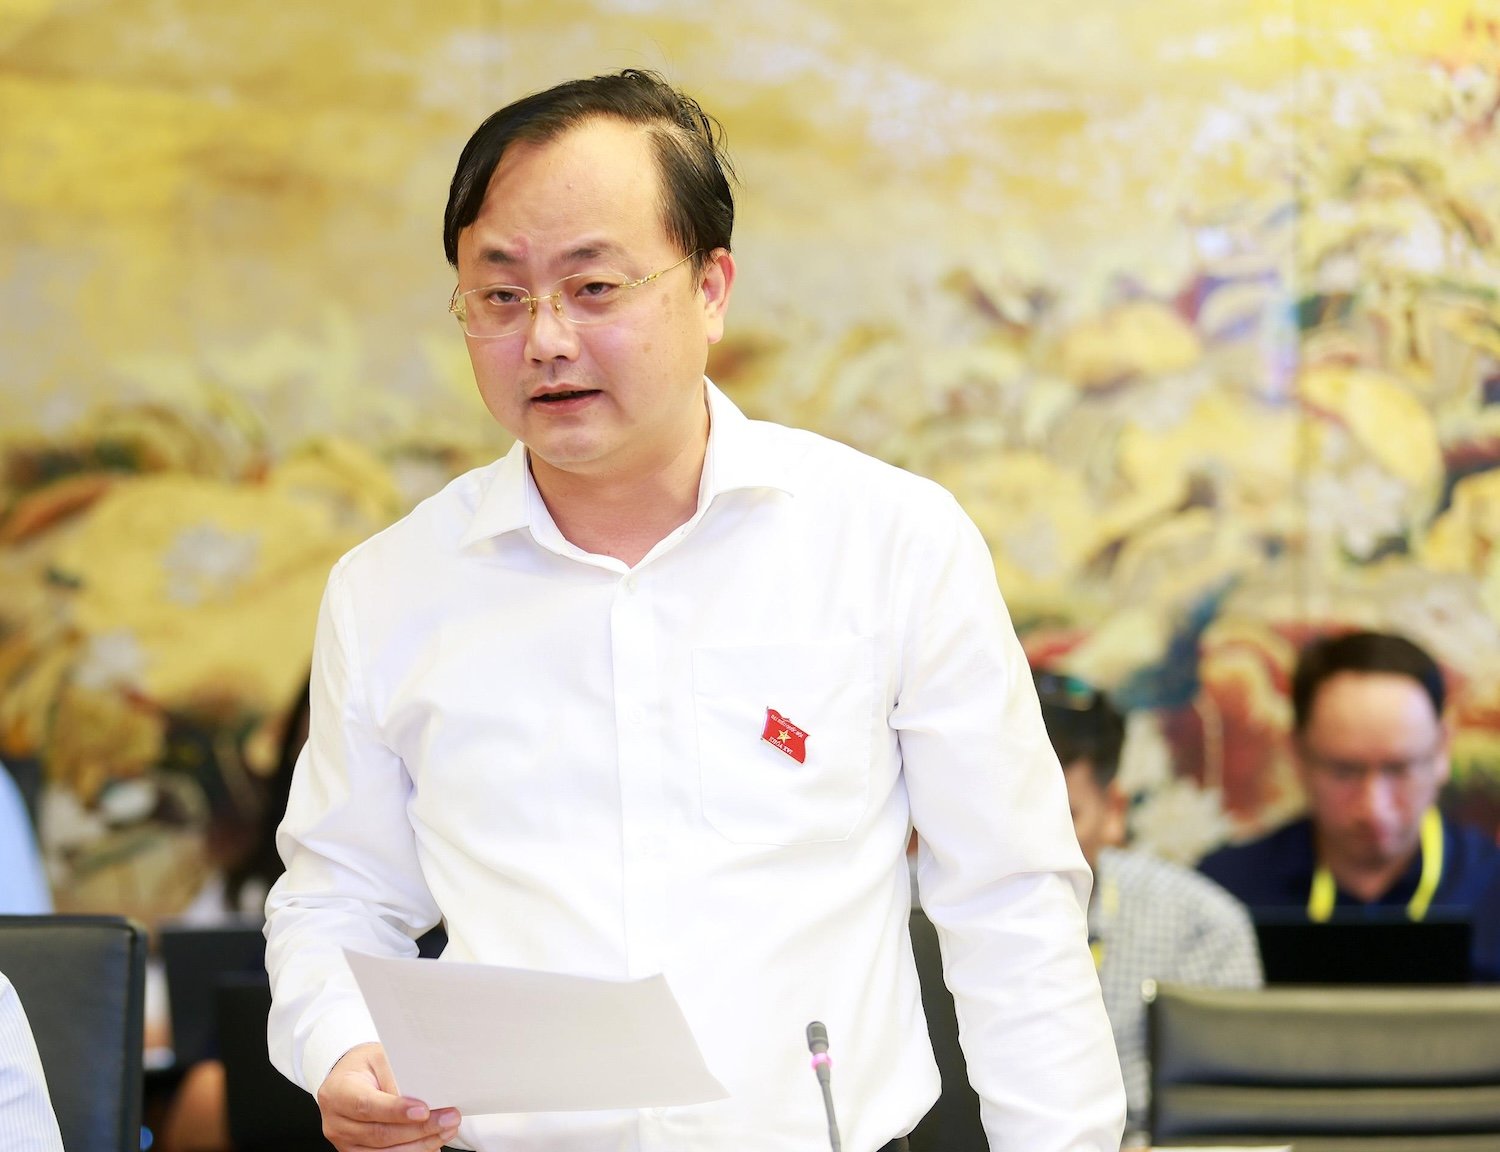
Đại biểu Tô Huy Vũ (đoàn Hà Nội) - Ảnh: G.HÂN
Cho rằng với thuế suất 0,2% với đất bỏ hoang là đúng mục tiêu nhưng chưa đủ điều kiện thi hành, đại biểu Tô Huy Vũ (Hà Nội) dẫn chiếu sang pháp Luật Đất đai, trong khi chính cơ quan soạn thảo, khi trả lời Bộ Tư pháp, đã thừa nhận Luật Đất đai 2024 chưa có khái niệm và tiêu chí đất bỏ hoang.
Nguy cơ thu chồng thu, khó tác động hành vi nắm giữ đất
Định nghĩa mới nằm trong dự thảo Luật Đất đai sửa đổi trình cùng kỳ họp. Nếu hai luật không cùng hiệu lực, ngày 1-1-2027 sẽ có thuế suất mà không có đối tượng. Ranh giới với mức 0,15% áp cho “đất chưa sử dụng theo đúng quy định” cũng chưa rõ, dễ dẫn đến cơ chế xin cho.
Dự thảo Luật Đất đai sửa đổi còn thu một khoản tiền lũy tiến hằng năm với đất dự án chậm sử dụng, nên có nguy cơ thu chồng. Đáng chú ý, ông nêu báo cáo tổng kết 836 đánh giá mức 0,2% với đất lấn, chiếm hiện nay chưa tác động đáng kể đến hành vi nắm giữ đất.
Theo đại biểu, liên quan lĩnh vực tài chính - ngân hàng, thực tiễn có 2 nhóm đất có thể chịu thuế suất này. Thứ nhất là nhóm bất động sản do các tổ chức tín dụng hoặc VAMC nhận/nắm giữ trong quá trình xử lý tài sản bảo đảm.
Đây là đất đang trong quá trình chờ bán xử lý nợ, không phải hành vi găm giữ hay đầu cơ, nếu không được thuế, sẽ giảm giá trị thu hồi nợ, tăng chi phí của ngân hàng, đi ngược lại chủ trương xử lý nợ xấu.
Nhóm thứ hai là đất của các dự án thế chấp, chậm tiến độ thì chủ đầu tư có thể chịu cùng lúc 3 lớp nghĩa vụ, khoản tiền nộp bổ sung khi gia hạn đất theo luật đất đai, khoản tiền lũy tiến hằng năm theo dự luật đất đai và khoản thuế 0.2% mới.
Vì vậy, ông đề nghị luật quy định rõ chỉ áp thuế khi cơ quan thẩm quyền xác định và công bố, loại trừ nguyên nhân khách quan và các bất động sản tổ chức tín dụng, VAMC đang nắm giữ trong thời hạn xử lý tài sản bảo đảm, không thu trùng với nghĩa vụ theo pháp luật đất đai; hiệu lực gắn với Luật Đất đai sửa đổi.
Cùng mối quan tâm, đại biểu Lê Hoàng Anh (đoàn Gia Lai) đặt ra câu hỏi là mức 0,2% có làm cho găm giữ đất "tốn kém hơn lợi ích đầu cơ" không?
Lấy ví dụ giả định, một khu đất dự án giá trị theo bảng giá 1.000 tỉ đồng. Thuế 0,2% là 2 tỉ đồng mỗi năm, chỉ cần giá đất tăng 10% một năm, lợi ích đã là 100 tỉ đồng, tròn khi thuế chỉ bằng 2% phần lợi ích đó.
Cùng khu đất này, khoản thu bổ sung theo dự thảo Nghị định thi hành Luật Đất đai đối với năm đầu đã là 20 tỉ đồng, gấp 10 lần tiền thuế.
Với mức thuế suất cố định, không lũy tiến, tính trên bảng giá thấp hơn thị trường, đại biểu cho rằng về hình thức là "cao hơn", nhưng về thực chất chưa tạo ra chi phí nắm giữ. Mức 0,2% bằng với thuế cho đất lấn, chiếm, nên chưa tương xứng tính chất hành vi.
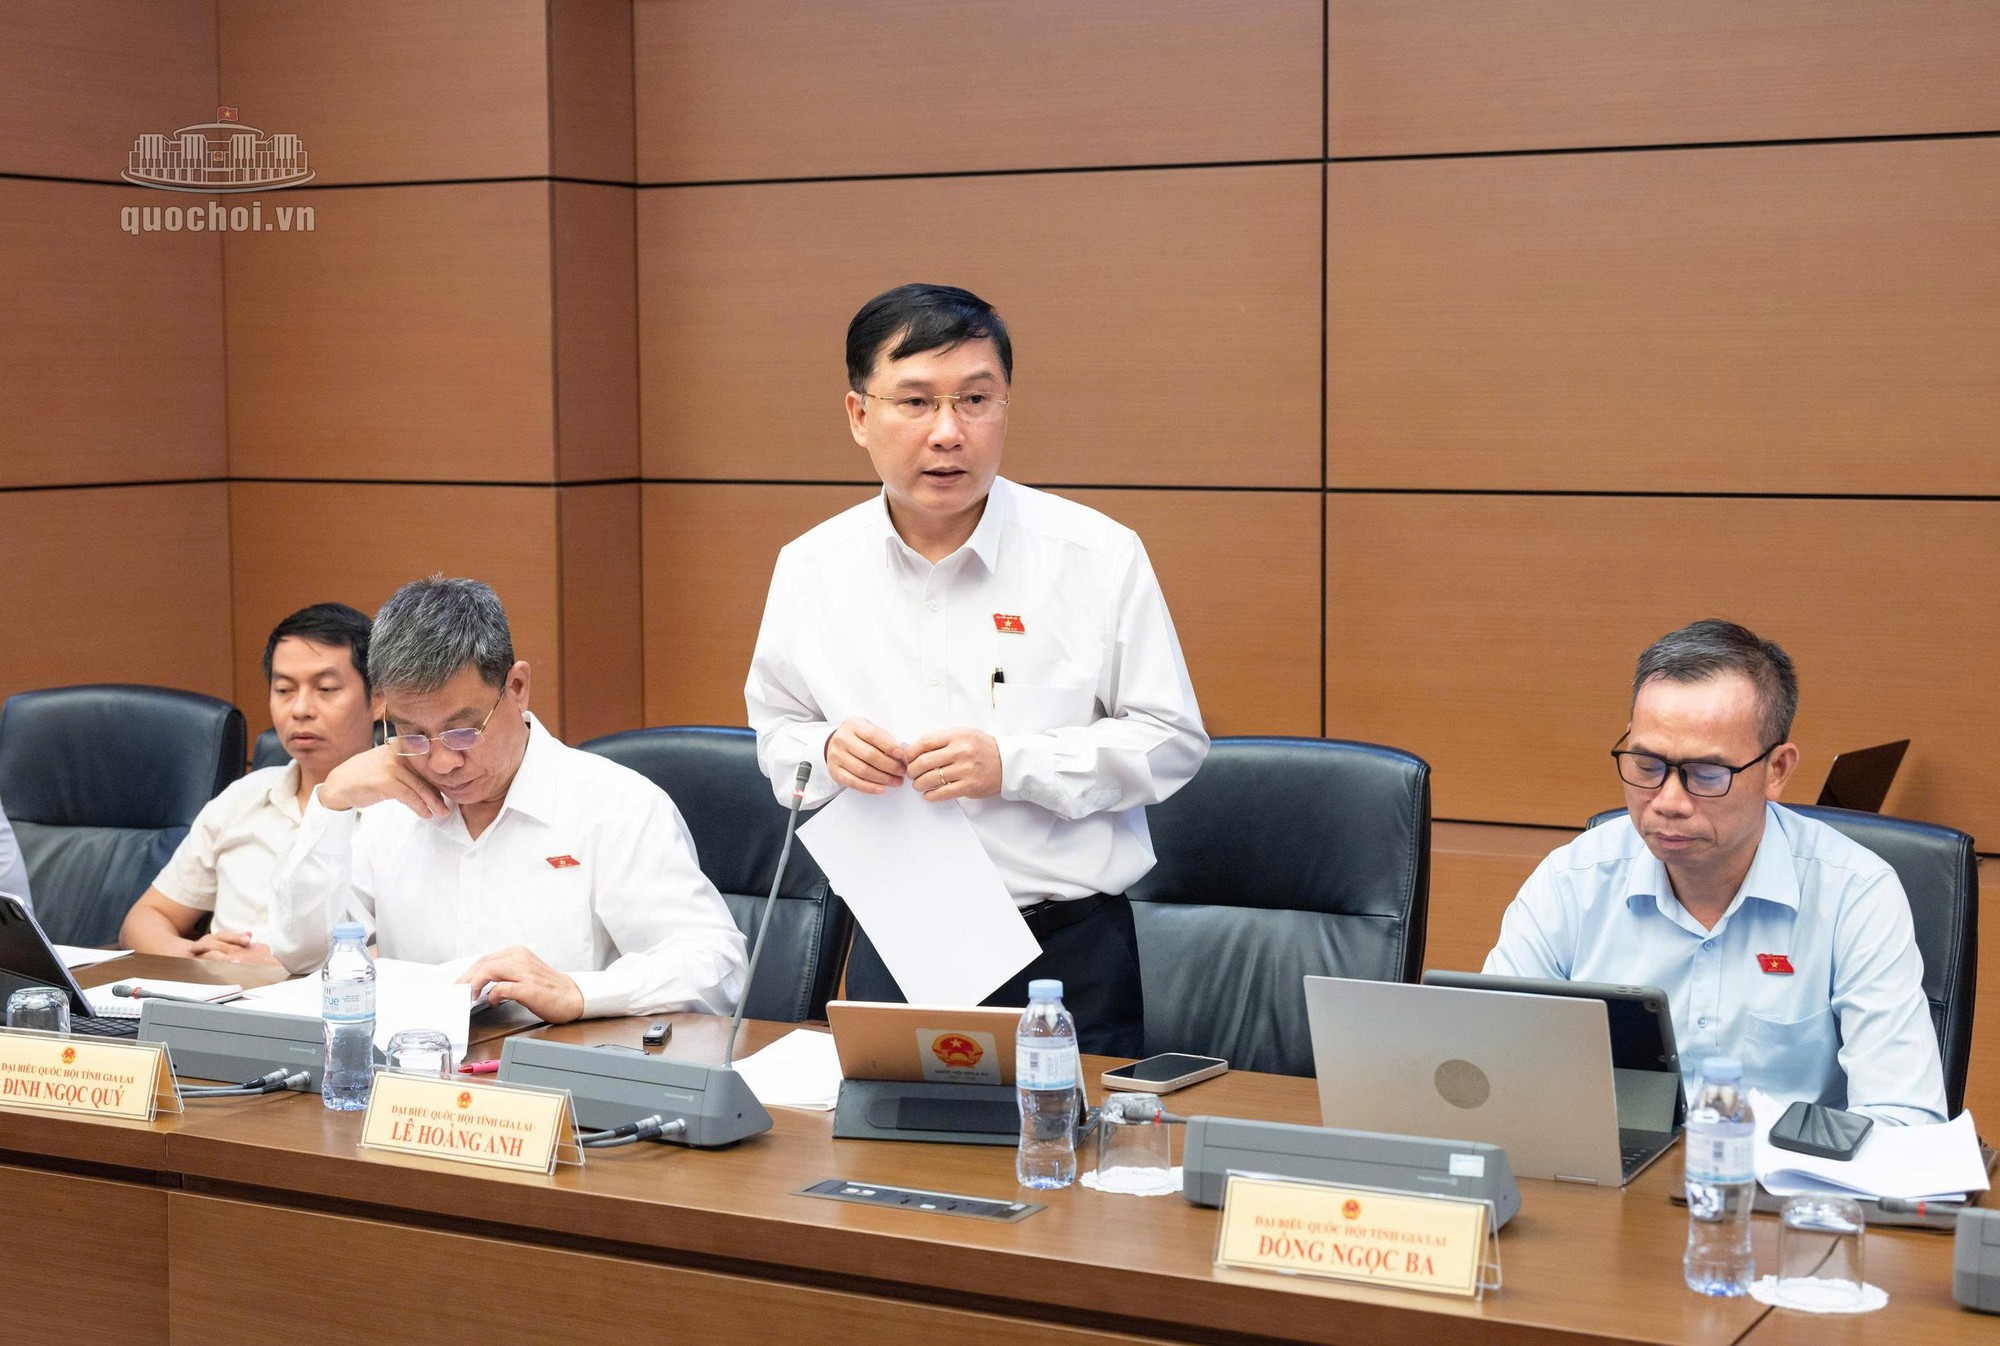
Đại biểu Lê Hoàng Anh (đoàn Gia Lai) - Ảnh: QUỐC HỘI
Chưa chạm tới mục tiêu chống đầu cơ?
Phạm vi áp dụng thực tế rất hẹp khi dẫn chiếu "theo quy định pháp luật về đất đai" khi dự thảo luật này chỉ coi là đất bỏ hoang khi đất được Nhà nước "giao, cho thuê", gồm hai loại: đất nông nghiệp và đất dự án (trong đó đất nông nghiệp và đất nền, đất ở không phải là đất bỏ hoang).
Như vậy chỉ áp dụng cho đất dự án, là loại đất đã phải nộp khoản thu bổ sung lũy tiến theo Luật Đất đai. Do đó, đại biểu Hoàng Anh cho rằng mục tiêu chính là chống đầu cơ đất là chưa chạm tới, trong khi chưa có tiêu chí “không sử dụng" đối với đất ở và dữ liệu đất đai mới có khoảng 23% số thửa đạt chuẩn, chưa đánh giá tác động.
Ngoài ra, đại biểu cũng cho rằng quy định này chồng lấn ngay trong luật thuế. Đất chưa sử dụng theo đúng quy định áp thuế 0,15% trong luật vẫn được giữ nguyên. Tức là cùng một thửa đất chậm sử dụng, áp khoản 6 là 0,15%, áp khoản 8 là 0,2% nhưng luật không nêu rõ áp khoản nào.
Cùng quan điểm, đại biểu Nguyễn Thị Việt Nga (Hải Phòng) cho rằng cần xác định rõ trường hợp áp dụng từng mức, phạm vi có bao gồm đất ở hợp pháp của hộ gia đình, cá nhân chưa xây dựng hay không.
Luật cũng cần xác định cơ quan có trách nhiệm kết luận tình trạng sử dụng đất; mốc bắt đầu, kết thúc áp dụng thuế; việc thông báo và giải quyết khi người sử dụng đất không đồng ý. Phải phân biệt chậm sử dụng do chủ đầu tư với chậm do thủ tục của cơ quan nhà nước, chưa bàn giao đất, bất khả kháng hoặc tiến độ phân kỳ được phê duyệt.
Đại biểu Lê Hoàng Anh đề nghị cần phân vai trõ, Luật Đất đai giữ công cụ chế tài với nhà đầu tư chậm tiến độ; luật thuế là công cụ điều tiết việc nắm giữ đất không sử dụng với mọi chủ thể. Luật chỉ nên giữ khung, còn mức cụ thể phải linh hoạt thay vì chốt cứng 0,2%, khiến mỗi lần thị trường biến động lại phải sửa luật.
Cùng đó, có thể sửa luật theo nguyên tắc thuế suất lũy tiến theo số năm bỏ hoang, trong khung từ 0,2% đến 2%. Giao Ủy ban Thường vụ Quốc hội quy định thuế suất cụ thể từng năm để không thu chồng, sửa đổi để chỉ còn một quy định thống nhất.
Link nội dung: https://travelteam.vn/ap-thue-02-dat-bo-hoang-chua-tac-dong-dang-ke-vi-co-khi-nop-thue-2-ti-ma-loi-ich-toi-100-ti-dong-19868.html